Türkiye’deki Kamu Mali Denetim Sisteminde Etkinlik Açığı Tartışılıyor
Türkiye'de kamu mali denetim görev ve yetkisi Vergi Denetim Kurulu, Sermaye Piyasası Kurulu, Bankacılık Düzenleme ve Denetleme Kurumu, Mali Suçları Araştır...
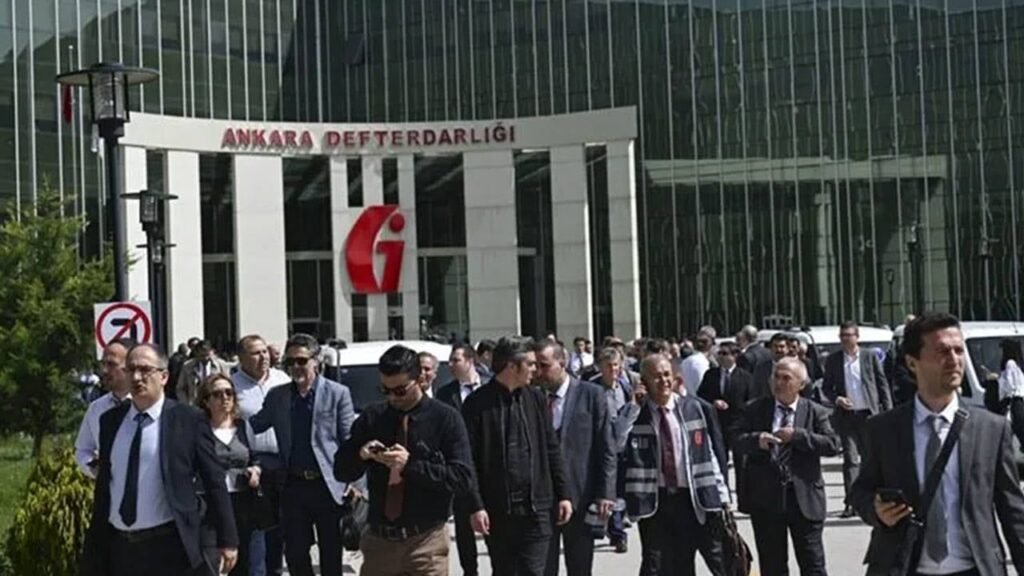
Türkiye’de kamu mali denetim görev ve yetkisi Vergi Denetim Kurulu, Sermaye Piyasası Kurulu, Bankacılık Düzenleme ve Denetleme Kurumu, Mali Suçları Araştırma Kurulu, Kamu Gözetim ve Denetim Kurulu, Devlet Denetleme Kurulu, Sayıştay ile her bakanlığın, kamu bankasının ve kamu işletmesinin teftiş kurullarına verilmiştir. Geniş kadrolara ve gelişmiş teknik izleme altyapısına sahip bu yapılara rağmen fon soygunu gibi olaylar, kamu mali denetiminde ciddi bir etkinlik sorunu yaşandığını göstermektedir.
Söz konusu birimlerin yürüttüğü denetim ve gözetim faaliyetleri, kriz patlak verdikten sonra devreye giren yapısı nedeniyle önleyici olmaktan uzak bir etkinlik açığı taşımaktadır. Portföy yönetim şirketleri krizi ve bankacılık eksenli kayıt dışı fon örnekleri, denetim yapısının zamanlama bakımından eksikliklerini ortaya koymuştur. Eski bir bakan fon skandalında konuyu altı kurumun ihmali olduğunu belirterek ifade etmiştir. Sistem yaklaşımıyla bakıldığında, denetim birimleri riskleri büyümeden engelleyen erken uyarı süreçleri yerine çoğunlukla şikayet, ihbar veya sızan bilgiler sonrasında işlem başlatmaktadır.
Kamu Mali Denetiminin Etkinliğini Azaltan Nedenler
Kamu mali denetiminin etkinliğini düşüren başlıca nedenler arasında kurumsal özerkliğin zayıflaması yer almaktadır. Birimlere yapılan atamalar, idari yapılandırmalar ve yönetim biçimleri tamamen özerk olmadığı için hızlı gelişen yolsuzluklara zamanında müdahalede gecikmeler yaşanmaktadır. Fon skandalında işin içine siyasetçi ve bürokratların girmesi müdahale olanağını zorlaştırmıştır. İktidar partisinin eski bir milletvekili içimizdeki açgözlülerin partiyi ve devleti zehirlediğini açıklamıştır. Skandalın başındaki yöneticiler tutuklanmış, Hazine ve Maliye Bakan yardımcısı emeklilik dilekçesiyle ayrılmış, eski SPK başkanı atandığı yeni görevden alınarak hakkında soruşturma izni verilmiştir. Dört ay önce atanan SPK başkanı ise sağlık sorunları gerekçesiyle istifa etmesinin ardından görevden alınmış ve bir daire başkanı tutuklanmıştır. Soruşturmalar kapsamında eski Merkez Bankası başkan yardımcısı, Türkiye Sigorta ve Türkiye Hayat Emeklilik genel müdürü ve yardımcısı, eski milletvekili ile eski Başbakan danışmanı tutuklanmıştır. Eski bir bakan ve iktidar partisi genel başkan yardımcısının hesaplarının fon skandalını yürüten şirket tarafından yönetildiği öne sürülmüştür. DEVA Partisi Milletvekili ve genel başkan yardımcısı Mehmet Emin Ekmen ise AK Parti ve Külliye bağlantılı kurumların listesinin çıkartılması gerektiğini, temiz bir kurum çıkmayacağını belirtmiştir.
Denetim zafiyetine yol açan bir diğer unsur köklü kurumsal mali denetim birimlerinin kapatılmasıdır. Doğrudan Bakana bağlı olarak çalışan, 1879 kurumlu Maliye Teftiş Kurulu ile 1945 yılında kanunla kurulan Hesap Uzmanları Kurulu 2011 yılında kanun hükmünde kararnameyle kapatılmıştır. Bu kurulların kapatılmasıyla kurumsal hafıza ve denetim kültürü ortadan kalkmıştır. Eski yapılar raporlarını kendi iç teamülleri ve kıdem esasına göre bağımsız düzenlerken, yeni modelde denetim doğrudan idari hiyerarşiye bağlanmıştır. Bu durum kıdemli Maliye müfettişleri ve hesap uzmanlarının kitleler halinde kamu görevinden ayrılmasına neden olmuştur. Ayrıca 1996 yılında kurulan MASAK‘ın operasyonel omurgasını oluşturan Maliye müfettişleri, hesap uzmanları ve gelirler kontrolörlerinin 2011’de kapatılması kurumu etkili inceleme yapısından yoksun bırakmıştır.
Denetim görevlilerinin denetim alanlarına yönetici olarak atanması da bir diğer çelişkidir. Denetim elemanlarının ek gelir sağlama gerekçesiyle denetlenen kurumlarda yönetici olması, kişilerin kendi kararlarını ve işlemlerini denetlemesi sonucunu doğurmuştur.
Yaptırımların Caydırıcılığı Tartışılıyor
Eylül 2026’da patlak veren ve SPK’nın 131 yatırım fonunu tasfiyeye almasıyla sonuçlanan süreçte idari ve adli yaptırımların caydırıcılığı tartışmalıdır. SPK, 26 Ekim 2026 kararıyla şirketlerin sermaye piyasası faaliyetlerini geçici olarak durdurmuş, fonları tasfiye sürecine sokmuş ve Sermaye Piyasası Kanunu’nun 107’nci maddesi kapsamında piyasa dolandırıcılığından cezai işlemler başlatarak tutuklamalar yapmıştır. Ancak sistemin skandal patladıktan sonra devreye girmesi, yatırımcı parasını kaybettikten sonra başlatılan hacizler ve uzun süren hukuk davaları olası dolandırıcılar için caydırıcı olmaktan uzaktır. Milyarlarca liranın sistem dışına çıkarılmasından sonra idari ceza kesilmesi yapısal bir koruma sağlamamaktadır.
Kaynak: Birgün ·